2014-2017年中国计算机软件行业研究报告——水清木华研究中心
一、引言
计算机软件行业作为信息产业的核心,对国民经济的发展起着至关重要的作用。2014-2017年,中国计算机软件行业在政策支持、技术创新和市场需求的多重驱动下,保持了快速发展的态势。本报告基于水清木华研究中心的深入调研,对这四年的行业状况、发展趋势、竞争格局以及面临的挑战进行系统分析,旨在为行业参与者、投资者和政策制定者提供参考。
二、行业发展环境
1. 政策环境
政府高度重视软件产业发展,相继出台了一系列扶持政策。《国务院关于进一步鼓励软件产业和集成电路产业发展的若干政策》(国发〔2011〕4号)等政策继续发挥效用。2015年,国务院发布《关于积极推进“互联网+”行动的指导意见》,推动了软件与各行业的深度融合。2016年,《软件和信息技术服务业发展规划(2016-2020年)》明确了行业的发展目标,提出到2020年软件业务收入突破8万亿元。2017年,人工智能、大数据等新兴领域政策相继落地,为软件行业带来新机遇。
2. 经济环境
中国经济进入新常态,GDP增速放缓但仍保持中高速增长。2014-2017年,国内生产总值年均增长约7%,经济结构优化升级,第三产业占比持续提高,为软件行业提供了广阔的市场空间。企业信息化、智能制造、数字消费等需求旺盛,带动软件支出增加。
3. 社会环境
互联网普及率持续上升,网民规模从2014年的6.49亿增长到2017年的7.72亿。移动互联网的快速发展催生了大量移动应用需求,社交、电商、娱乐、教育等领域的软件应用迅速普及。智慧城市、数字政务等建设加快,推动了软件行业的To G市场发展。
4. 技术环境
云计算、大数据、物联网、人工智能等新一代信息技术迅猛发展,推动软件行业技术架构和应用模式变革。开源技术生态日益成熟,降低了软件开发的成本。5G技术的研发和试商用为未来软件创新奠定了基础。
三、行业整体发展状况
1. 产业规模
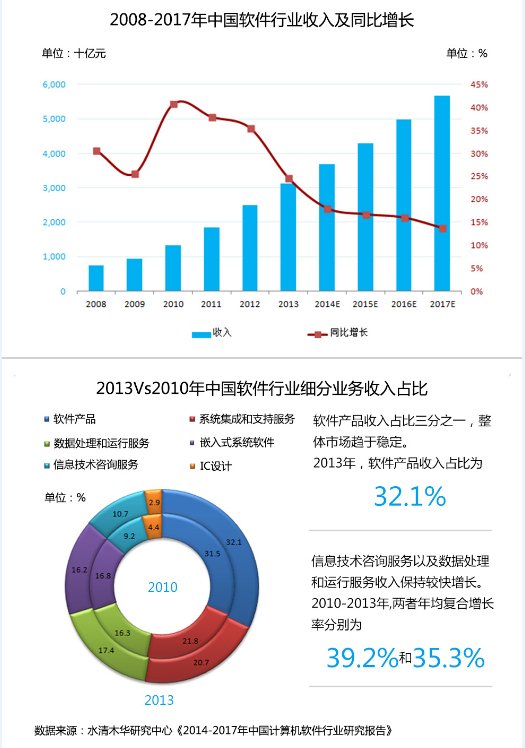
2014-2017年,中国计算机软件行业业务收入保持两位数增长。据水清木华研究中心整理数据,2014年软件业务收入为3.7万亿元,2015年增至4.3万亿元,同比增长16.2%;2016年达到4.9万亿元,同比增长14.0%;2017年突破5.5万亿元,同比增长13.9%。尽管增速略有放缓,但总体规模持续扩大,在国民经济中的比重不断提升。
2. 产业结构
软件行业可细分为软件产品、信息技术服务、嵌入式系统软件等。2017年,信息技术服务收入占比最高,约为55%,其中云计算、大数据服务增长迅猛;软件产品收入占比约30%,嵌入式系统软件占比约15%。随着服务化趋势加强,信息技术服务占比逐年提高。
3. 区域分布
软件行业呈现高度集聚特征,主要分布在东部沿海地区。2017年,北京、广东、江苏、上海、浙江等省市软件业务收入合计占全国的比重超过70%。其中,北京凭借丰富的教育、科技资源,稳居首位;广东依托电子信息制造业基础,软件业发展迅速;中西部地区在政策扶持下,软件产业也有所增长,但整体规模仍较小。
4. 企业格局
行业内企业数量众多,但市场集中度逐步提高。2017年,华为、腾讯、阿里巴巴、百度等巨头在软件领域占据重要地位,通过云计算、人工智能等布局扩大市场份额。细分领域涌现出一批独角兽企业,如蚂蚁金服、滴滴出行等。中小软件企业面临竞争压力,但也在垂直行业中找到发展空间。
四、细分市场分析
1. 软件产品
包括操作系统、数据库、中间件、办公软件等。国产软件在政策支持下取得进展,如麒麟操作系统、达梦数据库等在党政军领域得到应用。但整体上,高端软件产品仍依赖进口,国产化替代空间巨大。
2. 信息技术服务
涵盖云计算、大数据、人工智能、IT咨询、系统集成等。云计算市场高速增长,阿里云、腾讯云等国内厂商占据主导地位。大数据服务在金融、政务、医疗等领域应用深化。人工智能服务在图像识别、语音识别等方面达到国际先进水平。
3. 嵌入式系统软件
广泛应用于消费电子、汽车电子、工业控制等领域。随着物联网和智能硬件的发展,嵌入式软件需求持续增长。国内企业在智能家居、车载系统等方面积极布局。
五、行业竞争格局
1. 国内竞争
市场呈现分层竞争格局。第一梯队为华为、腾讯、阿里等综合性巨头,业务覆盖广泛;第二梯队为用友、金蝶、东软等传统软件企业,在ERP、行业解决方案等领域具有优势;第三梯队为众多中小企业和初创公司,聚焦特定细分市场。
2. 国际竞争
中国软件企业在国际市场影响力逐步提升,但整体仍落后于美国等发达国家。华为、中兴在通信软件领域具有较强竞争力;腾讯、阿里的云计算服务在海外市场拓展。在基础软件、工业软件等领域,国外厂商仍占据主导地位。
六、行业发展趋势
1. 云化与智能化
云计算成为软件交付的主要模式,软件即服务(SaaS)市场快速增长。人工智能技术渗透到各类软件中,推动智能化升级。
2. 平台化与生态化
巨头企业构建平台生态,吸引开发者加入,形成强者恒强的局面。开源社区和开发者生态成为竞争关键。
3. 融合化
软件与硬件、服务深度融合,如软硬一体的智能终端、解决方案。软件定义一切(SDX)趋势明显,推动各行业数字化转型。
4. 国际化
随着“一带一路”倡议推进,中国软件企业加快出海步伐,输出技术和标准。
七、行业面临的问题与挑战
1. 核心技术受制于人
在操作系统、数据库、高端工业软件等领域,国产化率低,依赖进口,存在安全风险。
2. 人才结构性短缺
高层次、复合型软件人才供不应求,尤其是人工智能、大数据等新兴领域。
3. 市场竞争不规范
盗版软件现象依然存在,知识产权保护有待加强。企业间恶性竞争时有发生,影响行业健康发展。
4. 国际环境不确定性
中美贸易摩擦等国际因素可能对软件行业的技术交流和市场拓展带来不利影响。
八、结论与建议
2014-2017年,中国计算机软件行业在政策、技术、需求的多重利好下快速发展,规模持续扩大,结构不断优化,但核心技术和国际竞争力仍有待提升。行业应加大研发投入,突破关键技术;加强人才培养,优化人才结构;完善知识产权保护,营造良好市场环境;推动国际合作,提升全球影响力。水清木华研究中心认为,随着数字经济时代的到来,中国软件行业将迎来更广阔的发展空间,但也需应对日益复杂的挑战。
(注:本报告数据基于公开资料和水清木研究中心估算,仅供参考。)
如若转载,请注明出处:http://www.dnybzs.com/product/34.html
更新时间:2026-10-05 20:14:40